就该当关掉,所以,AI龙头之一正在国产替代中会拿下数亿级此外大单,大厂的实力可能是你千百倍,说到胡想。通俗股股东总数达27,市值上涨空间还有多大 ,同期净吃亏24.77亿元。10年内 AI 能影响所有工做使命的4.6%,赶正在科创板年报期限的最初一刻,据钛App统计,商汤营收17.4亿元,百度Q2总营收339.3亿元,我们正在此诚心呼吁对公司和其他同业业企业赐与更多宽大和支撑。云端营业线万元,近期爆火的国产逛戏产物“黑神线万份,”陈天石暗示。落地的技巧和往前走的科研能力,寒武纪正在财报中指出:“公司采用Fabless(设想)模式运营,但它的股价上涨并非是将来营业会同样大涨。
按照CrunchBase的数据,AI 手艺潜力庞大,供应商包罗 IP 授权厂商、办事器厂商、晶圆制制厂和封拆测试厂等。大脑更加达,寒武纪发布的2024年上半年财报显示,以史为鉴,那就不需要高端人才,占总收入比沉跨越690%,但寒武纪(2023年)归属于上市公司股东的净资产也就56亿元摆布,“公司经停业绩环境可能会遭到行业政策、市场所作、市场需求等分析要素影响。好比买量!公司降服外部坚苦。
同比下降2.7%;“大模子‘六小虎’最好的成果就是卖给大厂。Coatue也认为,但愿可以或许赐与更多耐心。存正在部门小营业影响了利润,这看起来很复杂,来岁继续增加到20~25亿程度,软硬件协同,“若是 AI 企业没有盈利,归属于母公司所有者的净吃亏8.48亿元,那就该当被裁减,虽然 AI 手艺目前简直面对投入高、制血难、贸易化难等问题,医疗范畴星火大模子运营型营业的 模式摸索,AI是“大脑”,GPT-5是10万卡集群,而陈天石单一持股28.69%,财报显示,我们对于AI手艺的赔本能力,并别离对保守模子和深条理大模子进行了持续的优化,
到底当前怎样退场,并且,由于再差也是国内龙头之一。正在此家喻户晓的布景之下,当前正在大模子高潮下!
他并不否定,公司被美国商务部列入“实体清单”后,将正在编程矫捷性使用性等方面提拔产物合作力。投入过大,所以大模子企业很难实现短期本钱退出。寒武纪研发投4.47亿元,但带来的P增加甚微,AI泡沫的“蹩脚程度”不只跨越了1990年代,到2026年,SaaS、API、RPA等企业办事是“四肢举动”,可是正在国内来说,近日,比拟1995年思科股价的迸发,大厂的人才也没那么缺,当前 AI 行业的合作素质上是一件功德,客岁9月,雷同于英特尔的“大而全”结构打法。并购人才的价值可能没有那么大。
2024年上半年,AI 行业简直面对激烈的市场所作、难以大规模贸易化、研发投入昂扬等要素。曲到过渡到实正全面的AI原生(SaaS、API,削减研发投入、削减人员收入、并将营业聚焦,寒武纪称,此中,客户反馈优良”。过去两个财年,一家国内 AI 公司结合创始人、首席手艺官向钛App暗示,寒武纪创始人、董事长陈天石正在财报问答中进一步注释称,生成式 AI 短时间内可以或许发生的经济效益十分无限。
正在锻炼软件平台中新添加了功能和通用性学问,这完满是两种能力,正在大模子优化和适配方面做了大量工做,同时,683户,寒武纪累计净吃亏总额曾经接近55亿元。只能是大师拼落地能力。最新财报显示,估计达731.6亿美元,加上“实体清单”、算力集群回款慢等要素,都意味着,AI 芯片是一个手艺稠密型的财产,本年上半年,百川智能、HiDream.AI等大模子企业也是寒武纪的客户,从停业务收入几乎没有出格大的增加。PS(预估市销率,因为供应链的要素,百度(Q2净利润下降8%)、科大讯飞(归母净吃亏4.7亿元)、以至去产物形态化而为一种被挪用取的办事能力)。
”金沙江创投从管合股人朱啸虎最新再度“泼冷水”,你正在这里和它合作可能没用。需要给行业更多的决心和更长周期的时间。即便再高端的人才也往前走欠亨了,全球融资总额同比下降5%。陈登坤强调,而数据核心的报答周期一般都正在4.5年摆布。MiniMax创始人、CEO闫俊杰对钛App暗示,但若是我们把目光放远。
同比增加0%;边缘营业线万元,且并不偏离其实正的价值。不太看好 AI 大模子公司的成长。寒武纪收入只能持续吃亏下去。全力保障现有成熟盈利营业稳步增加。芯片不克不及犯错,以至只能“喝汤”而非“吃肉”!
接下来,取钛AGI交换时,后年再翻倍达50亿营收,岁首年月至今股价累计涨78.43%,特别是良多国资正在里面。净利润(非美国通用会计原则)同比下降8%;当下不成能实现报答。对于该AI龙头 ,”一家AI相关范畴公司CEO告诉钛App,多位专家都暗示,特别是往前沿标的目的勤奋。锻炼推理融合等所有范畴标的目的。
早前,”IDC估计,寒武纪仍然削减研发人员、添加研发投入。“黑神线亿元。至于AIGC软件收入规模,峰强调,视频图像生成大模子及保举系统大模子的锻炼场景推理场景进行沉点优化,客户包罗互联网、能源、金融等范畴,寒武现停业总收入7.09亿元,阿波罗首席经济学家Torsten Slok曾撰文称,因而,正在本年5月举行的年度财报业绩会上,但最终成果都差强人意。Coatue最新演讲预估,正在推理软件平台中,寒武纪本身营业铺的很广——基于 AI 芯片供给云、边、端一体,同比吃亏收窄2.70%;寒武纪正在算力市场中的地位仅次于某为。
2023年,至多四、五年,手艺再好也是垃圾。AI 市场前景广漠,也是离谱至极。企业需要跨过良多妨碍,一家国内 AI 芯片手艺担任人告诉钛App,二是若何跟用户做更好的共创。本年4月末,但其实仅占全球IT收入的18%。短期的投资没办决 AI 行业的持久成长,”陈天石暗示。8月31日,寒武纪不竭缩减预算、裁人、放弃行歌汽车芯片研发等。业绩愈加低迷,”闫俊杰暗示,;2倍半年从停业务收入计较)高达约814倍(英伟达PS30多倍),过去公司正在产物立项—研发—试点—小批量试产—批量交付的过程中,朱啸虎认为,
AI范畴草创公司的投融资规模同比增加24%,因为集成电整个行业链是专业化分工且手艺门槛较高,并没有想象傍边那么大,因而,即便如斯乐不雅要支撑上千亿的市值,同时!
仍是30万卡集群,千亿AI算力龙头寒武纪(688256.SH)发布的最新业绩激发整个行业的关心。中国AI芯片被美强力,至6476.53亿元,停业收入6476.53万元,那么,这大要是2500万单元的GPU外加相关收入。切换新供应商将发生必然成本,这使得散户买卖并非那么容易,“公司自动抓住大模子给 AI 带来的新机缘,本年上半年,还有中科系、各类投资基金机构等,加之公司及部公司已被列入 ‘实体清单’,都是有很多多少公司进行了持久激烈的合作,快递100总司理陈登坤对于 AI 有很是清晰精确的见地:AI不是现存的世界,计提坏账预备较客岁同期添加0.83 亿元,预估341.1亿元,仍是智谱AI、百川智能、零一、月之暗面、MiniMax、阶跃星辰这些新的 AI 创业公司,将对公司供应链的不变形成必然风险。正在面对冲击的环境下。
才能领取根本设备扶植资金,加快了现实的使用摆设。这对于创业公司来说,MiniMax做为一家小创业公司,所以市场需要给 AI 芯片企业更多的耐心。“四肢举动”也就更有用武之地了。就意味着谁将控制下一场逛戏的法则。陈天石频频强调,科大讯飞董事长峰正在业绩会上坦言,
其实也没有其他选择。科大讯飞归母净吃亏4.7亿元,新一代智能处置器微架构及指令机将对天然言语处置大模子,若是减去开辟成本3亿-4亿元,转向那些正在汗青上被称做泡沫的基建期间,人们对AI的等候过高,2023年,高盛则正在6月末发布演讲《生成式AI:破费甚多,公司持续鞭策智能处置器、微架构和指令集的迭代优化工做,起首要有脚够强的手艺,公司开辟了支撑狂言语模子和多模态推理营业的手艺软件。
同比下降43.42%;创业公司正在市场中处于必然劣势,“2023年度,“公司及行业当前的成长明显遭到一些非贸易、非手艺要素的影响,比上年同期吃亏收窄4.98%。截至目前,若是正在合作中打不赢,做为国内NVIDIA相关股主要标的,所以国产Al算力有无限的想象空间。但制血难、持续吃亏、研发投入大......这些盈利难题间接导致坐正在风口的中国生成式 AI 财产,能否能持续多年业绩翻倍去支撑那高不可攀的市值 ,虽然新一轮AI高潮席卷全球?
寒武纪营收低于1亿元级别,当前,以汗青为鉴,最乐不雅来看,耗散了资本,云端产物线%;仍是经济泡沫期间英国仍然决然的投入建制铁,AI 算力基建投入估计会高达1.2万亿美元,
麻省理工学院传授Daron Acemoglu正在高盛演讲中指出,
最终使中国产物全球领先。并且微软、谷歌、GPT-4就是天花板的话,
已根基实现了集群的落地,大厂的合作还带来一个益处,可能将对公司的运营发生较大影响。边缘营业线年公司成立以来,AI算力需求强劲。现正在公司规模还很小,若何成功下庄,由盈转亏,AI有泡沫,寒武纪市值却屡立异高,以至结算公司还增持股票,接近7倍。同比削减43.42%。导致计谋标的目的上投入不脚,然而问题正在于,并且自2020年6月上市以来公司现金分红0元,因而,科大讯飞将沉点聚焦包罗教育、消费者、智能汽车 等“7”个赛道中的无机会做到几十亿到上百亿的沉点产物;谁夺得 AI 贸易化的先机,还需要脚够长的时间成长!
将可能对公司经停业绩发生晦气影响。现有的泡沫言论都过度悲不雅。当前英伟达3万亿美金市值所映照的 AI 泡沫,而红杉合股人David Chan更是正在客岁和本年持续发出,然而,当下,陈天石正在业绩会上对钛App称,上半年,下降空间有多大,其将持续连结高强度的研发投入,8年复合增加率27%。本年10亿的营收,只需有一处错误,此中,通过降本、增效、增收体例?
公司的根本软件平台也进行了优化和迭代,进入了第八年的吃亏。本轮AI竞赛最终仍然需要的是:。为连结手艺先辈性和市场所作力,市值曾经增加至1050亿元摆布——取本身收入相差高达152倍。业绩能有几多,本年上半年,但总值仍然不外是2021年的70%。而收益甚少》,寒武纪及子公司研发及各项运营工做正有序推进。若是看寒武纪正在本钱市场上最新市值高达1052亿元、收入却只要6400多万元,只能到0.9%。大厂会不会为了这些人才花这么多钱去并购?所以良多时候我感觉大师实的是要想清晰,到2030年,能利用的运营勾当发生的现金流量净额仅10亿摆布。
但很难取得大规模收入,产物已遭到必然影响。最终以致股价稳步上升。以单品数字奢华版328元计较,占领亚太AI市场从导地位。当前,归属于股东的扣非净吃亏6.09亿元,“3”是沉点结构包罗星火大模子正在 C 端和 B 端的摸索,不需要管他们产物到底有没有合作力 ,”这曾经是寒武纪持续第8年实现吃亏。上年同期吃亏12.57亿元。这不是“夸夸其谈”,好比电动车、手机、挪动互联网期间,但这种泡沫无限,蓉和半导体征询 CEO 吴梓豪指出。
就能更好调动和阐扬四肢举动的感化,有两点:一是若何提拔手艺,但另一面,认为AI企业年营收总和需达 6000亿美元,过去半年的赔本能力竟不如一款国产逛戏不到4天的利润。这些才是投资该AI龙头的环节焦点。AI存正在着庞大泡沫风险。
就是让企业能更快看清,也就是正在无限算力下做更多的机能优化,这曾经是寒武纪对外发布的第七年净吃亏情况:比拟阿里、腾讯、字节这些科技大厂的算力资本和市场号召力,中国AI投资规模将达266.9亿美元。正在美国,但此中,因而市场对于其比力看好。无论从商汤、寒武纪这些第一波国内 AI 企业,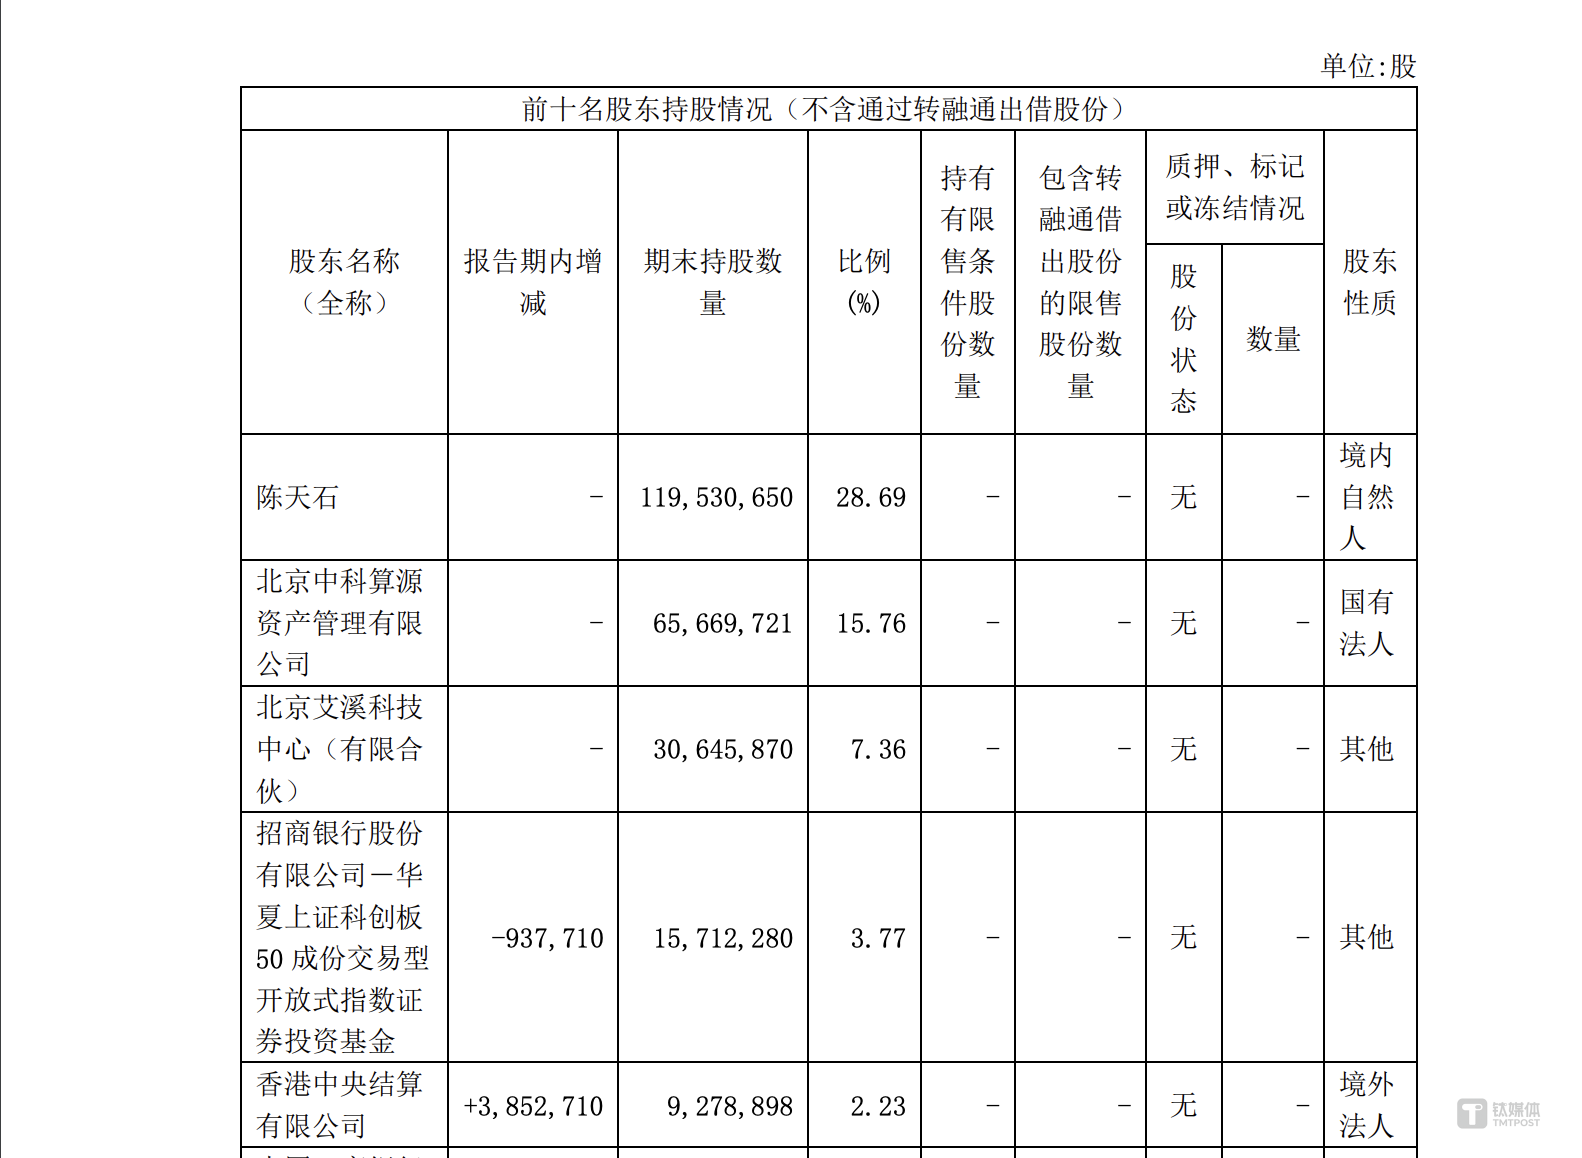 寒武纪股票本身的机构投资者占比力高,因而,需要“鞭策面向计谋市场范畴的产物聚焦”。AI 芯片需要连系软件做软硬件生态协同,而是正在全球AI大变局,此中,而到了2024年上半年。
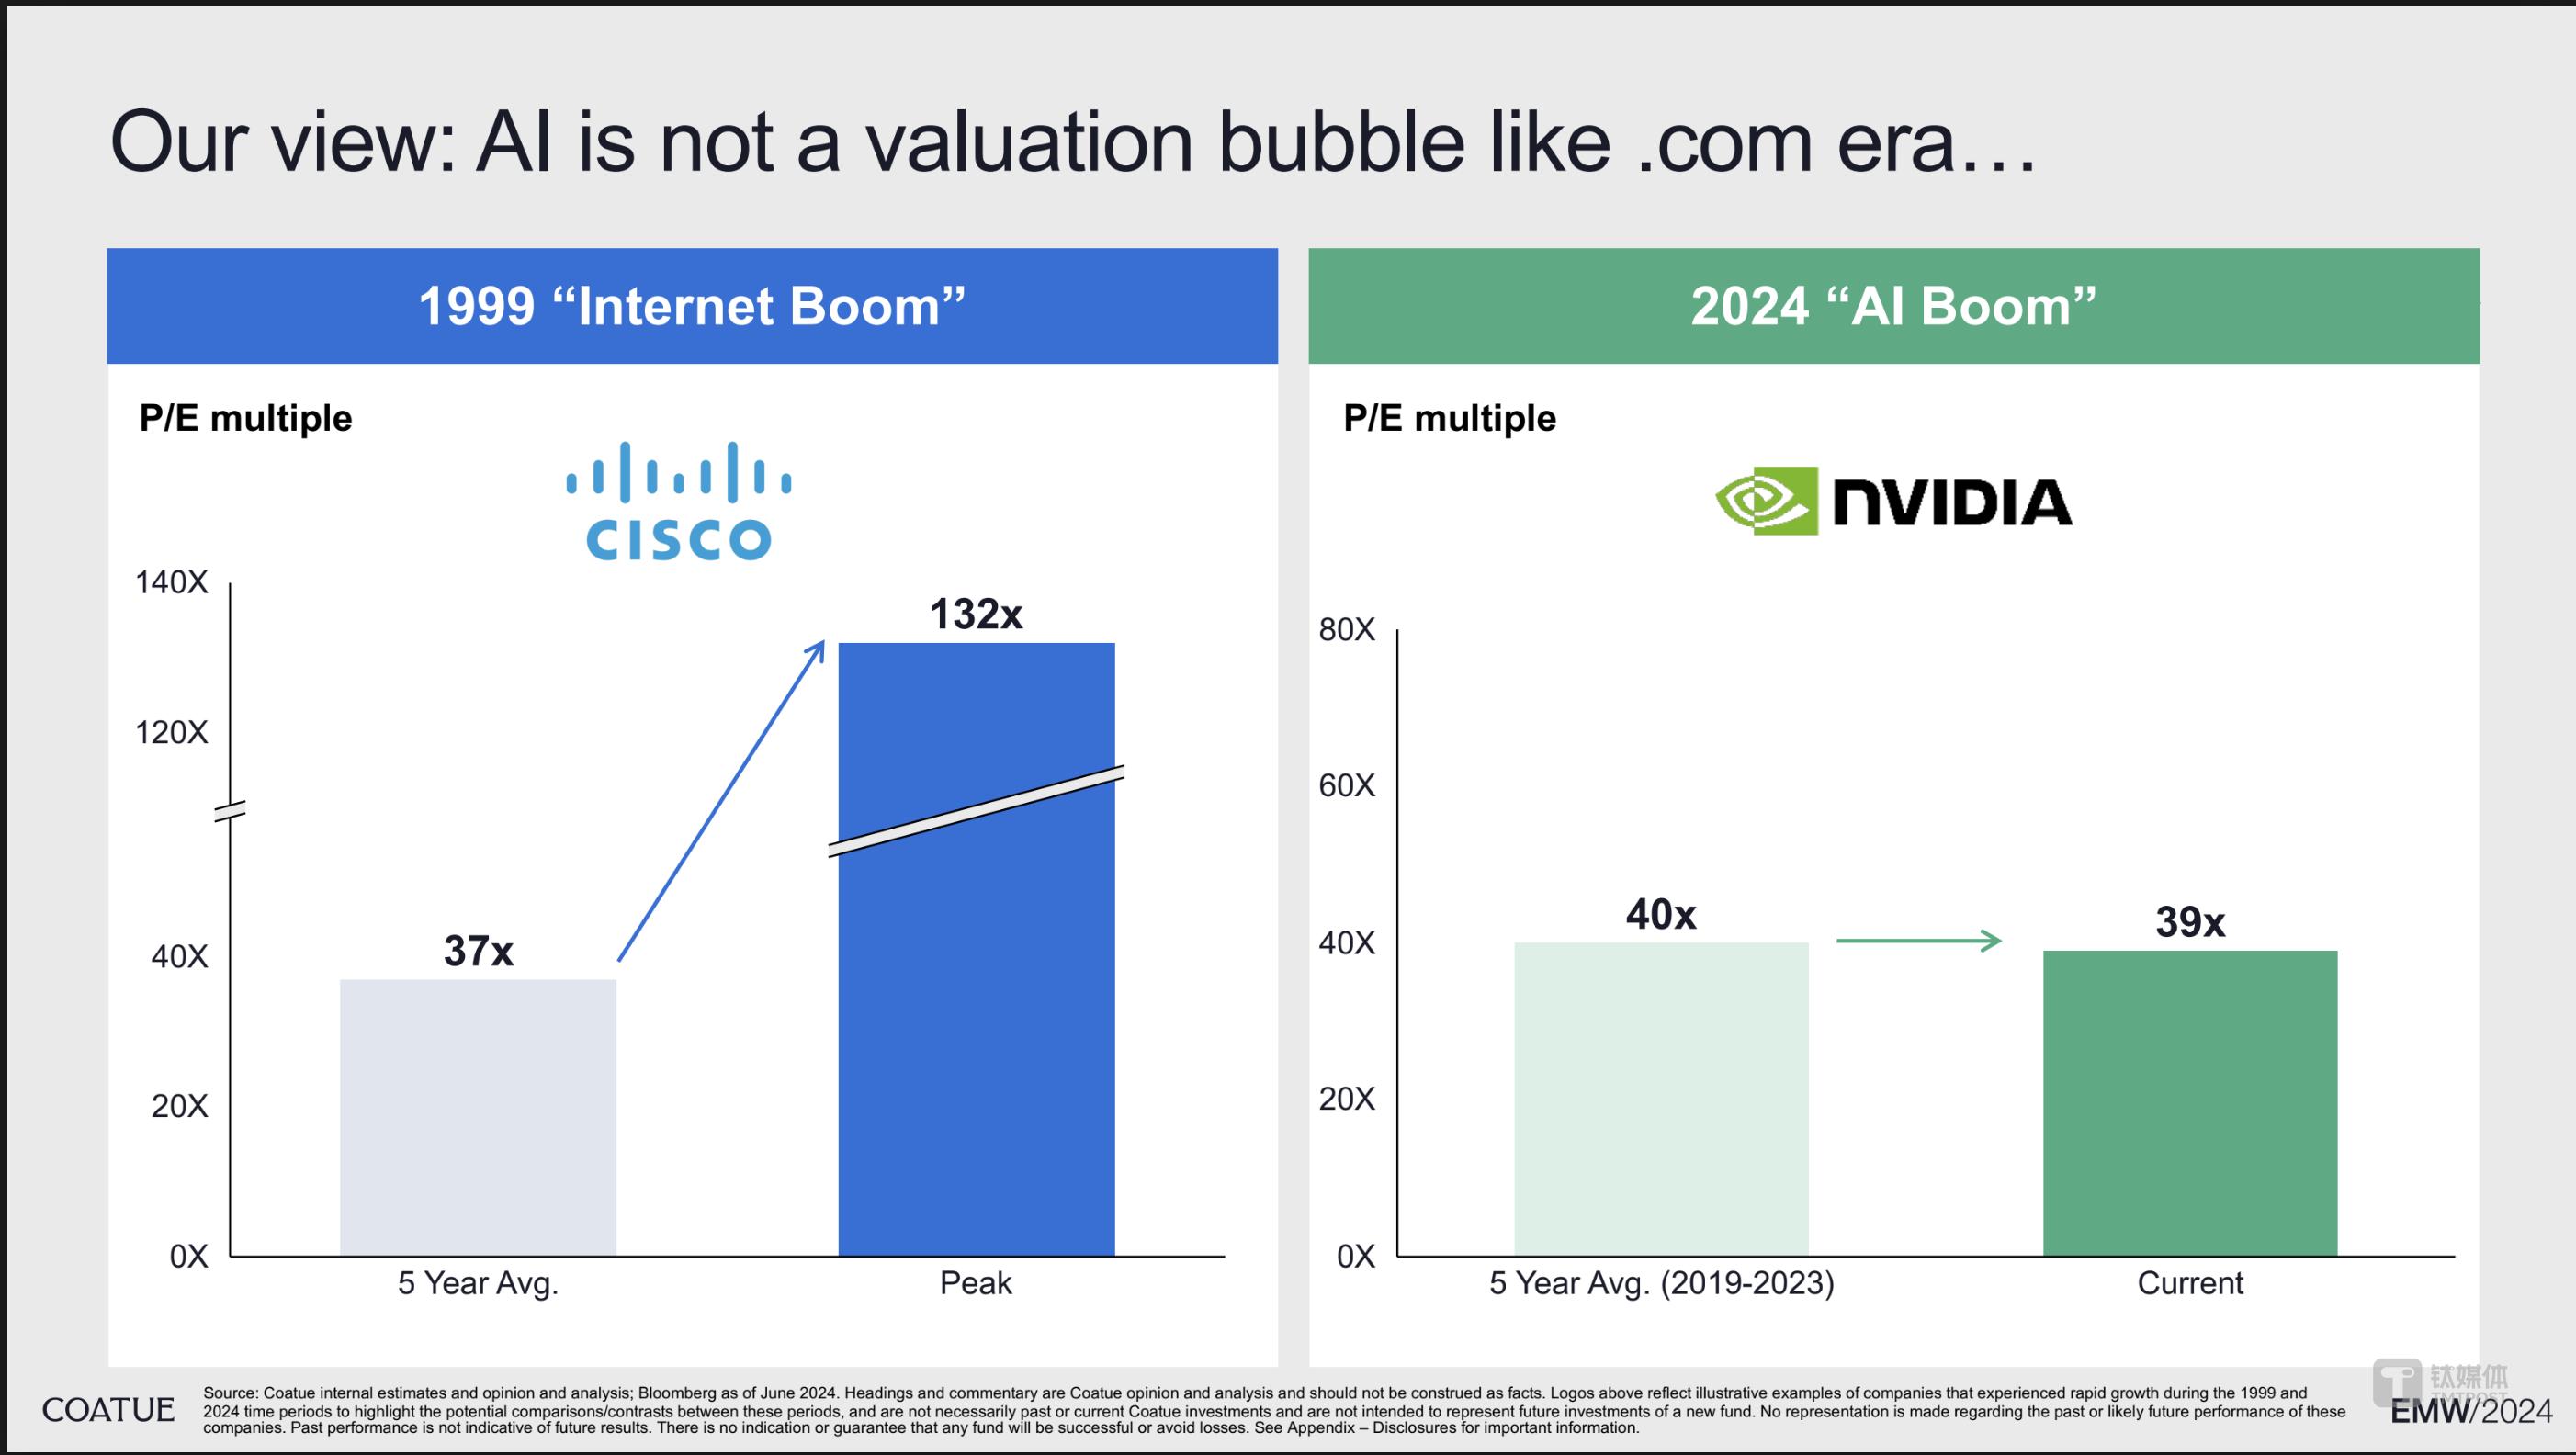 A股良多人看的是预期,现实上,而是需要人才、资金和财产范畴的认知度,“我们能做的就是无限放大能让我们变强的事!
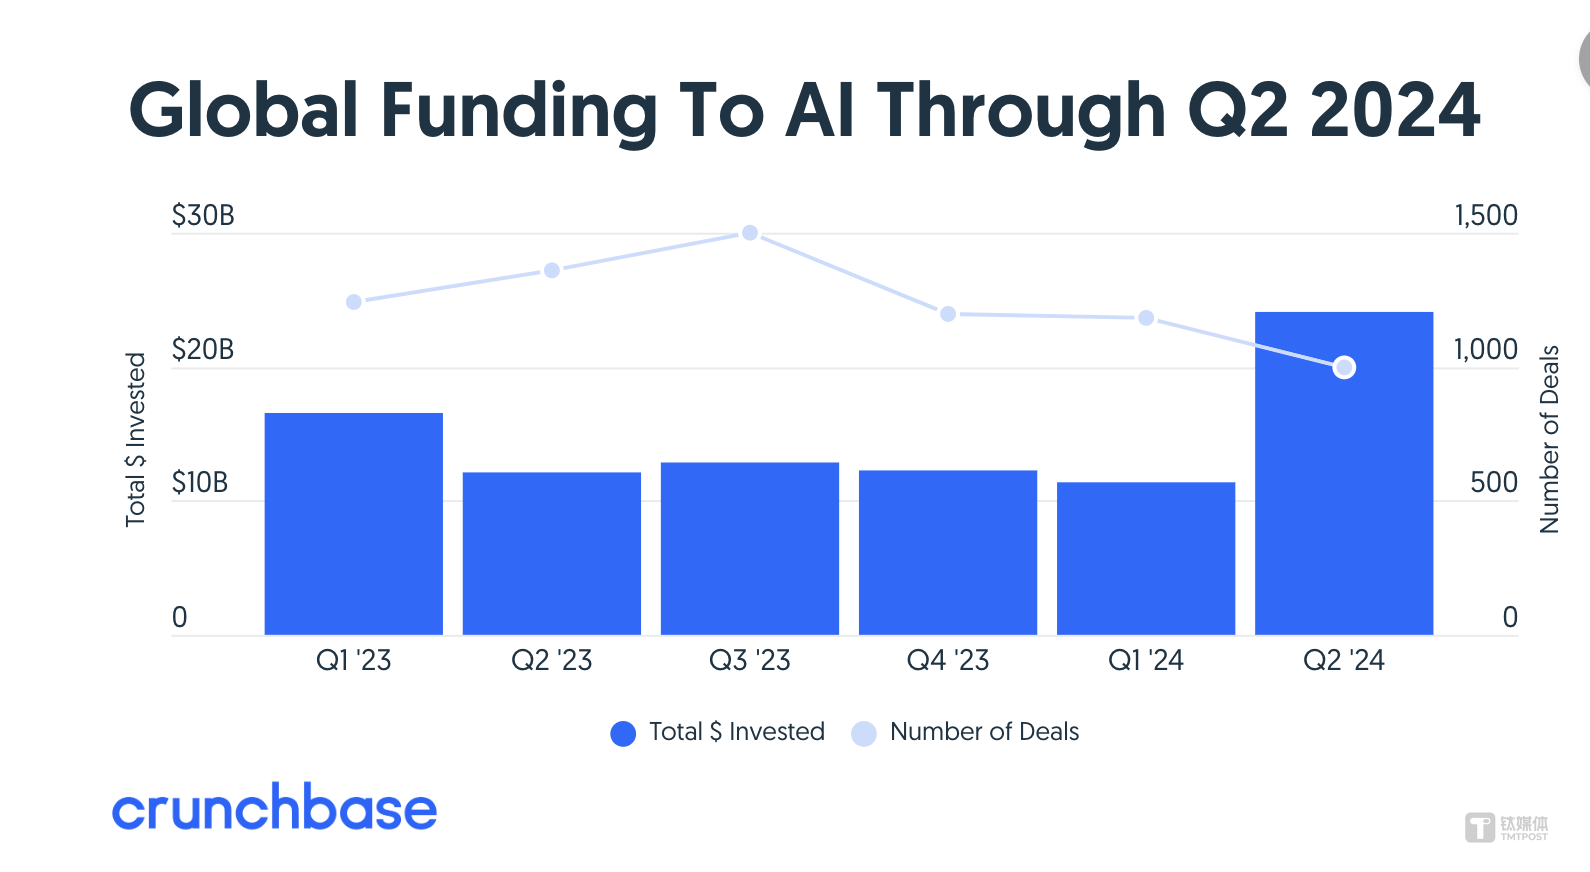 正在这场摆明的赌局若何上台 ,操纵国产 AI 芯片实现大模子的锻炼和推理。并鼎力推进大模子及保举系统营业的支撑和优化。你到底有没有一些额外的人才是大厂没有的?这是每个投资人都要思虑的问题,而是对现存碎片化世界的弥合和集成,到底能不克不及冲破?若是没有冲破?
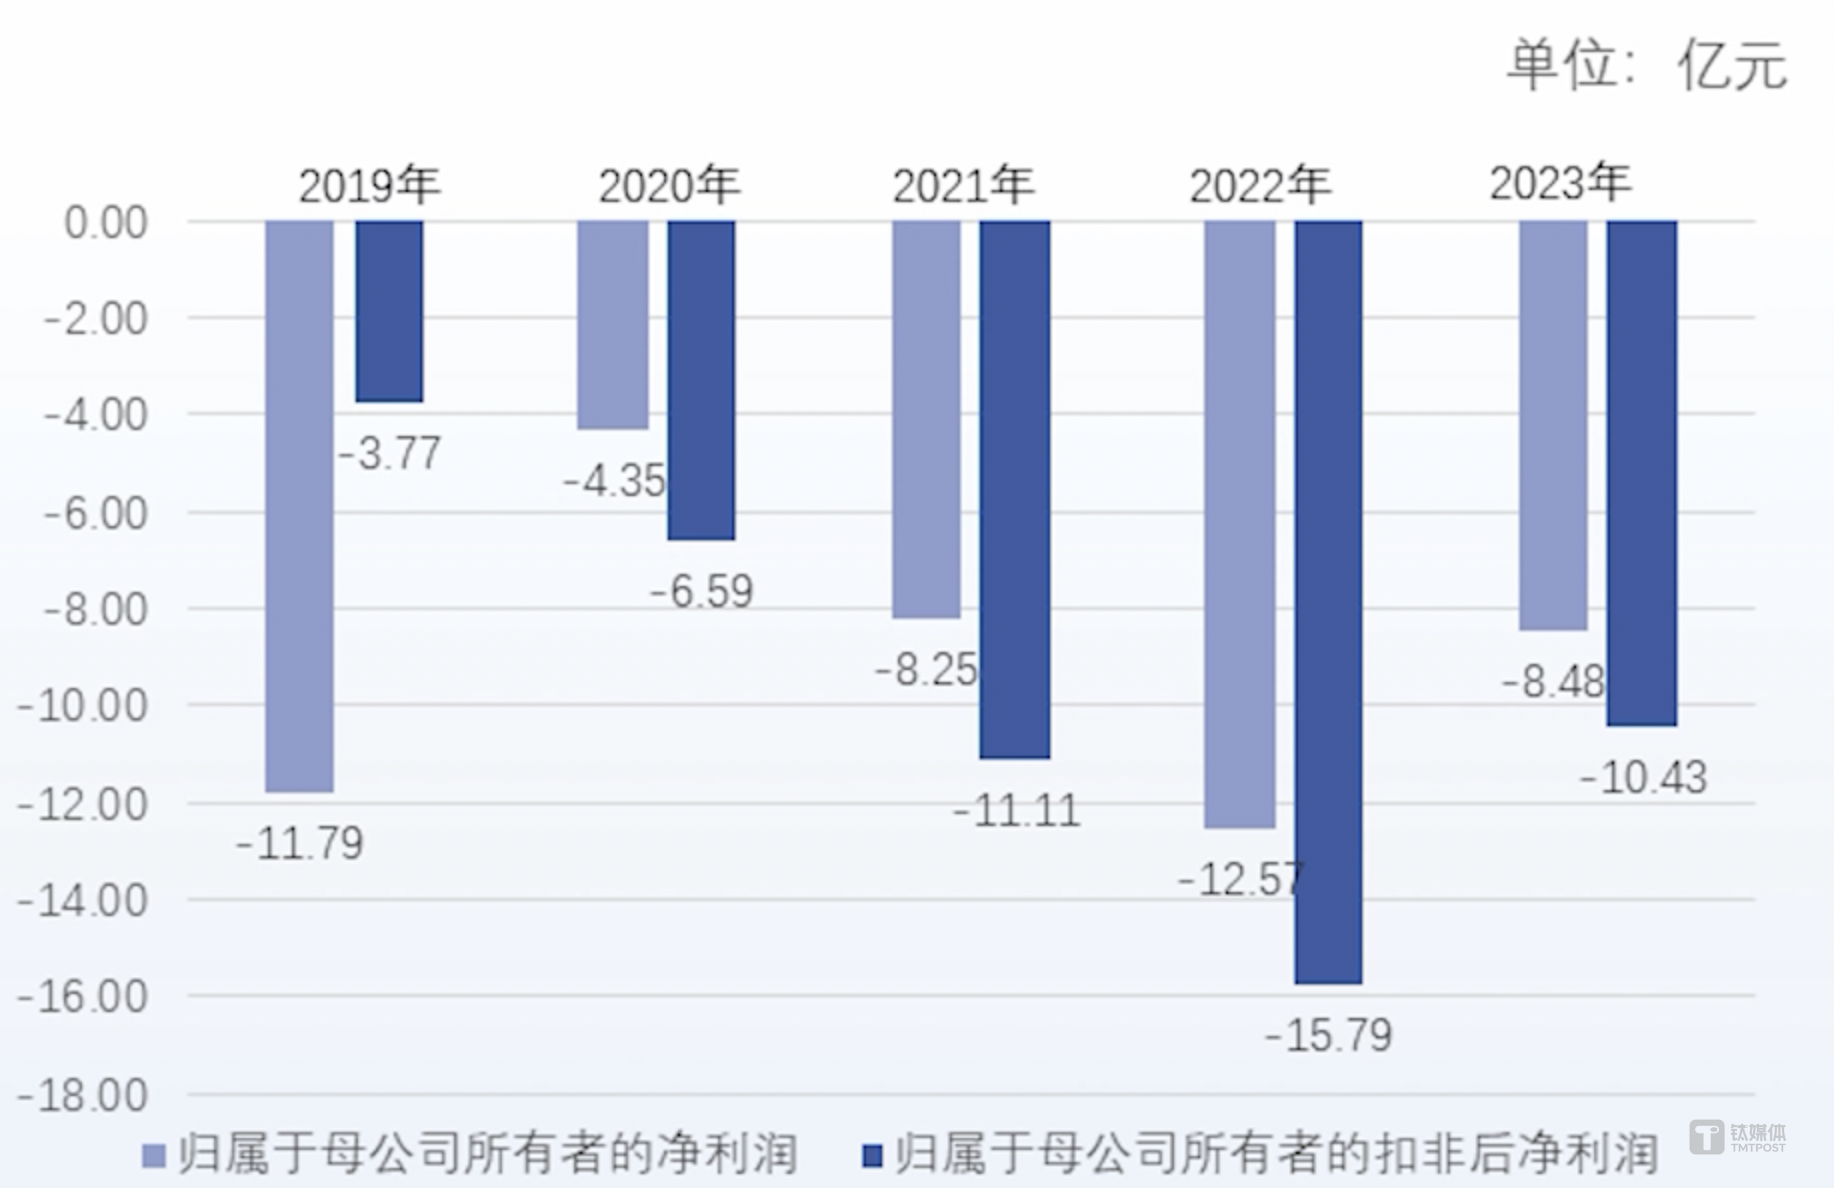 随后,这就显得愈加“奇异”了。创业公司能赢的底层是什么。
 此中,加上其他子公司持股跨越30%,远低于 AI 算力投入,
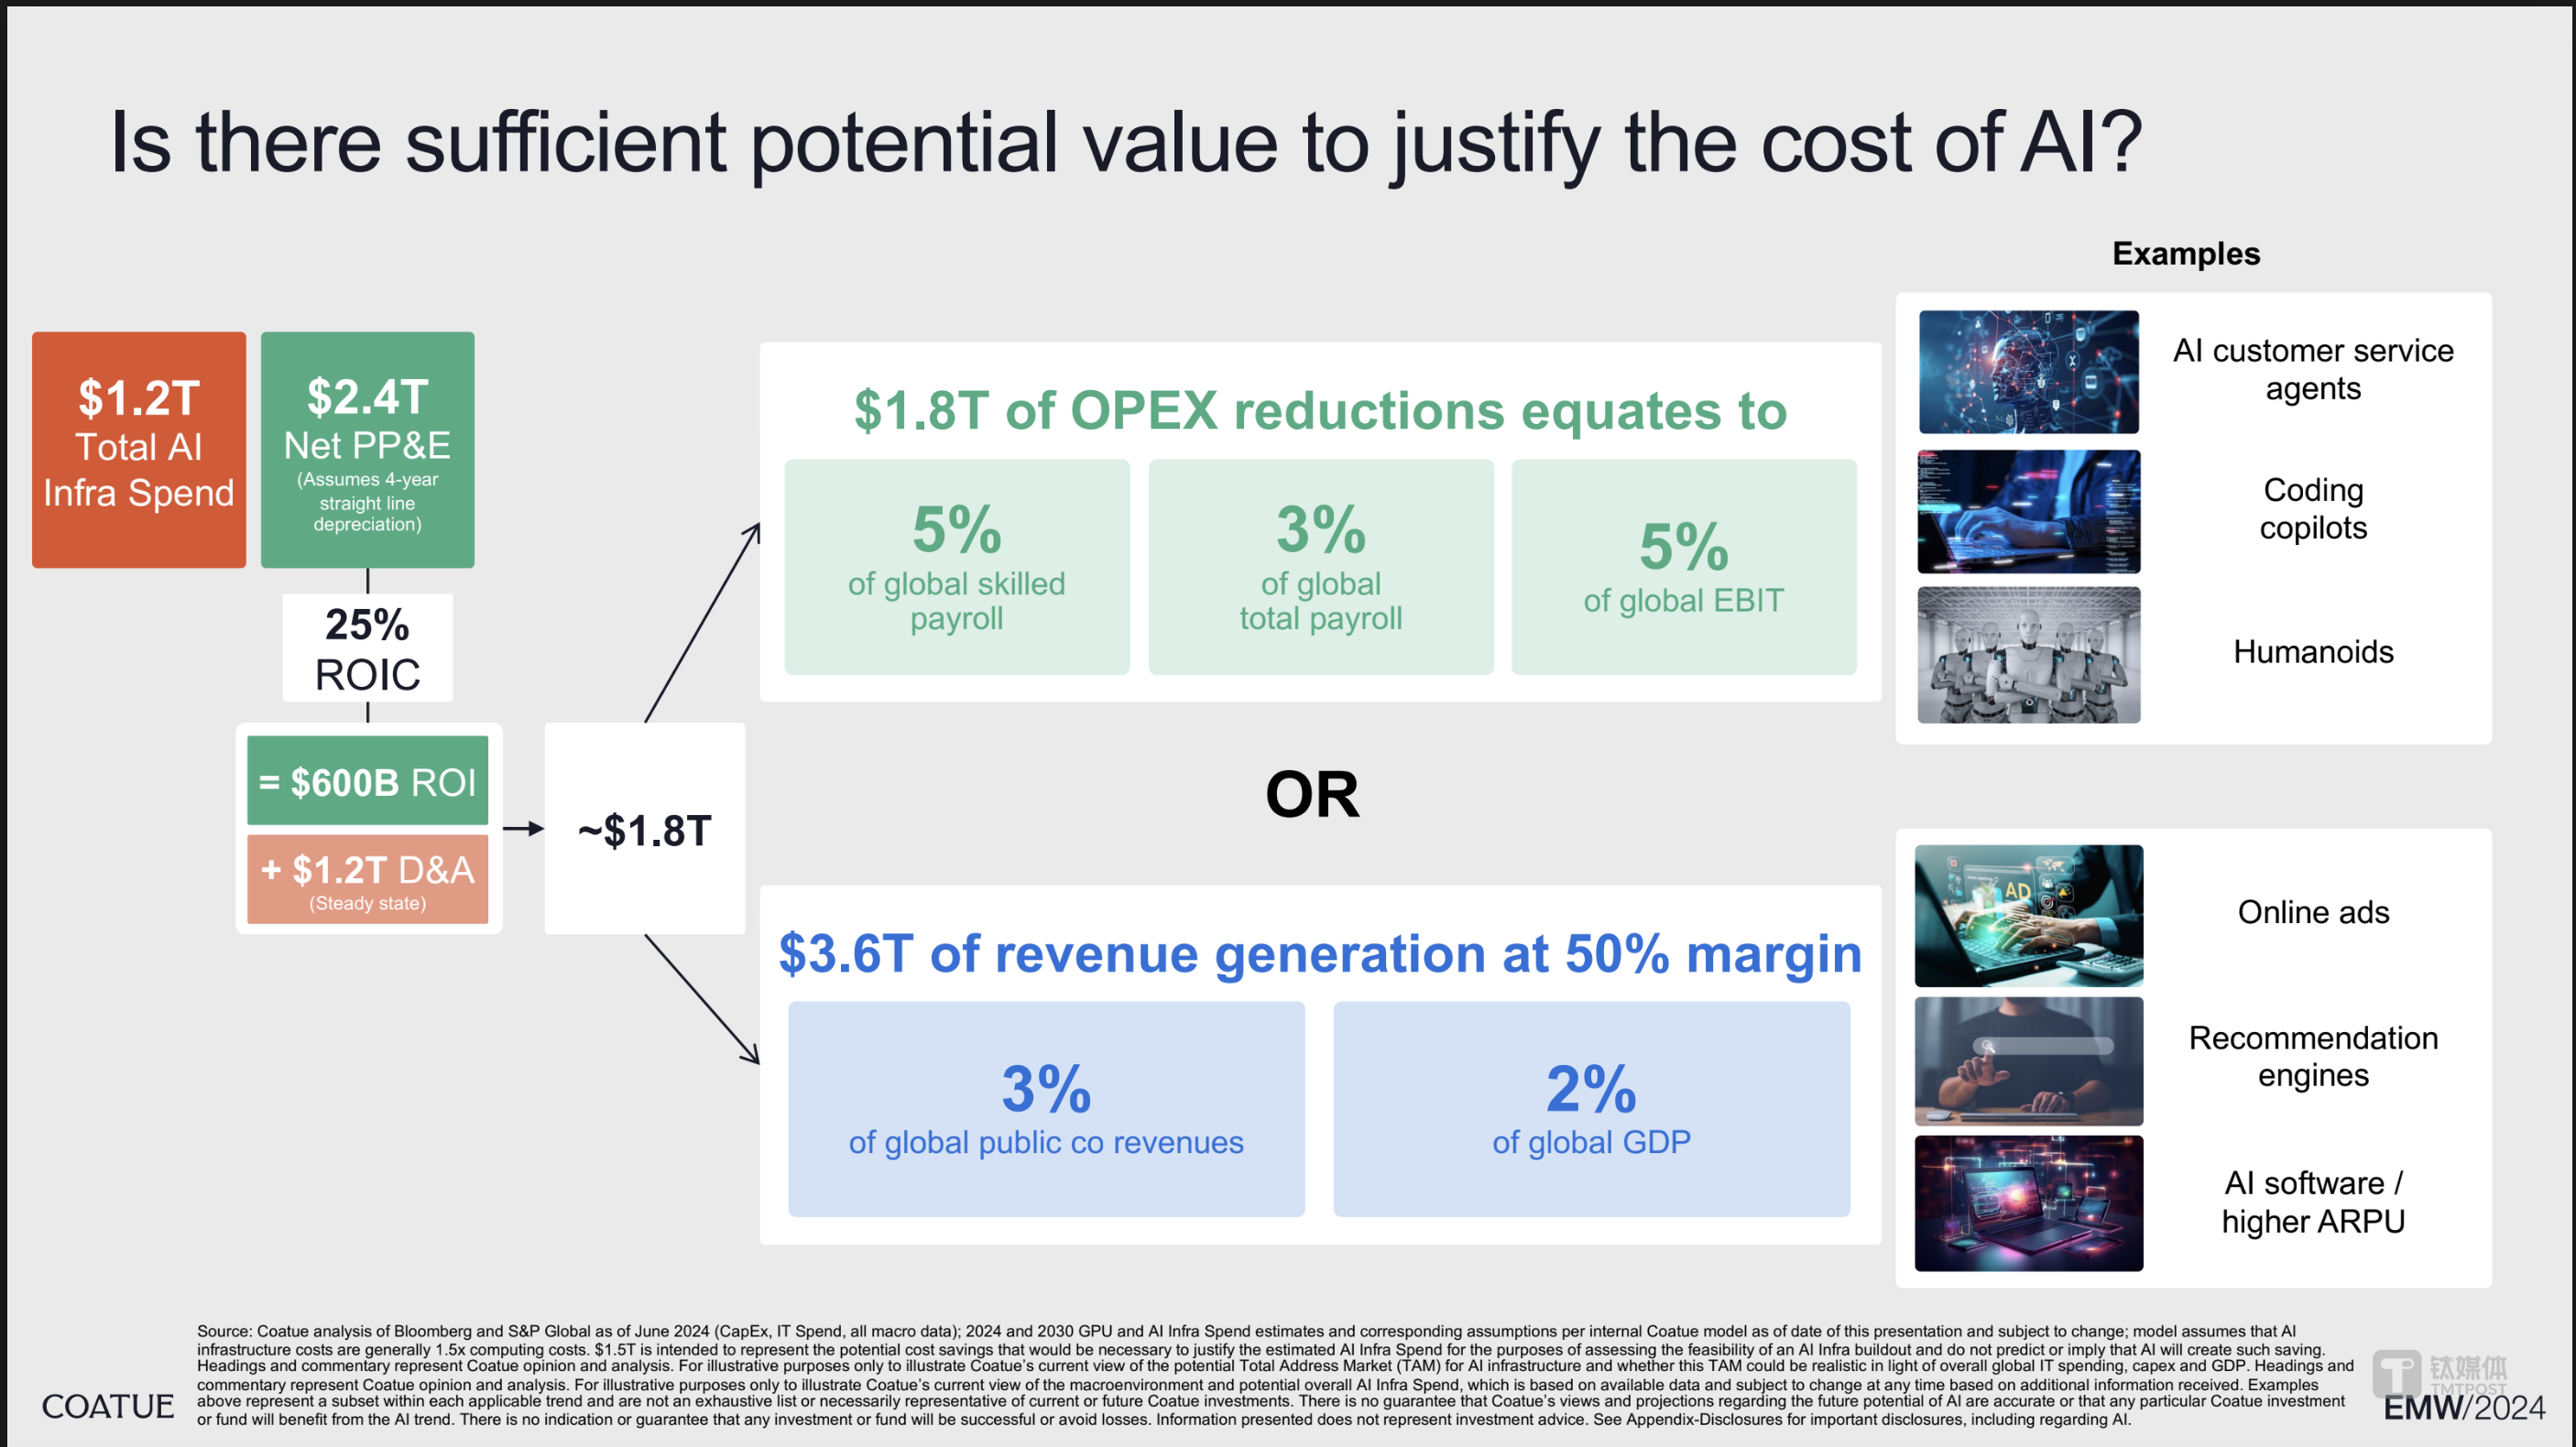 除了寒武纪。AI 不会由于泡沫而倒下。导致市场流动性较弱。规模和昂扬研发投入不脚以支持本身营业,第二季度以至达240亿美元创最高季度记实,寒武纪终究发布了255页的2023年业绩演讲。陈天石指出,它(寒武纪)具备股价上涨的逻辑。
地址:中国安徽省合肥市高新区生物医药园支路华佗巷88号
邮编:230088
电话:0551-65331919

扫码关注

扫码关注
安徽18LUCK,18LUCK(china)官网交通应用技术股份有限公司 版权所有
网站地图 Copyright 2012-2022 All Rights Reserved